
Luật sư Phạm Văn Duẩn biên soạn dựa trên Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 (hiệu lực từ 01/10/2025, áp dụng từ kỳ tính thuế thu nhập doanh nghiệp năm 2025). Cách xác định cụ thể “tổng doanh thu năm” làm căn cứ áp dụng mức thuế suất ưu đãi, và số khoản chính xác của quy định loại trừ công ty con/công ty liên kết, chưa được xác minh đầy đủ từ văn bản gốc trong phạm vi bài này; doanh nghiệp nên nhờ luật sư hoặc kế toán đối chiếu trước khi kê khai.
Từ kỳ tính thuế năm 2025, nhiều doanh nghiệp nhỏ tại Đồng Nai có thể được áp dụng thuế suất ưu đãi thu nhập doanh nghiệp 15% hoặc 17% thay vì mức phổ thông 20%, theo Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15. Tuy nhiên không phải doanh nghiệp nào có doanh thu thấp cũng tự động được áp dụng.
Nếu doanh nghiệp của bạn chưa chắc có đủ điều kiện áp dụng thuế suất ưu đãi thu nhập doanh nghiệp hay không, luật sư doanh nghiệp tại Công ty Luật Chính Danh có thể hỗ trợ rà soát. Điện thoại, Zalo: 0907 399 266.
Mục lục
- Luật Thuế thu nhập doanh nghiệp 67/2025/QH15 quy định gì
- Bảng thuế suất ưu đãi theo doanh thu
- Điều kiện áp dụng thuế suất ưu đãi
- Doanh nghiệp là công ty con, công ty liên kết có được ưu đãi không
- Ưu đãi riêng cho dự án hỗ trợ doanh nghiệp nhỏ và vừa
- Một tình huống giả định
- Rủi ro thường gặp
- Câu hỏi thường gặp
- Khi nào nên nhờ luật sư
Luật Thuế thu nhập doanh nghiệp 67/2025/QH15 quy định gì
Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15, có hiệu lực từ 01/10/2025 và áp dụng từ kỳ tính thuế năm 2025, quy định thuế suất phổ thông 20% và hai mức thuế suất ưu đãi thu nhập doanh nghiệp 15%, 17% dành cho doanh nghiệp có tổng doanh thu năm ở một ngưỡng nhất định.
Theo Điều 10 Luật 67/2025/QH15, doanh nghiệp không thuộc các trường hợp được áp dụng mức thuế suất khác sẽ chịu thuế suất phổ thông 20% trên thu nhập chịu thuế.
Bảng thuế suất ưu đãi theo doanh thu
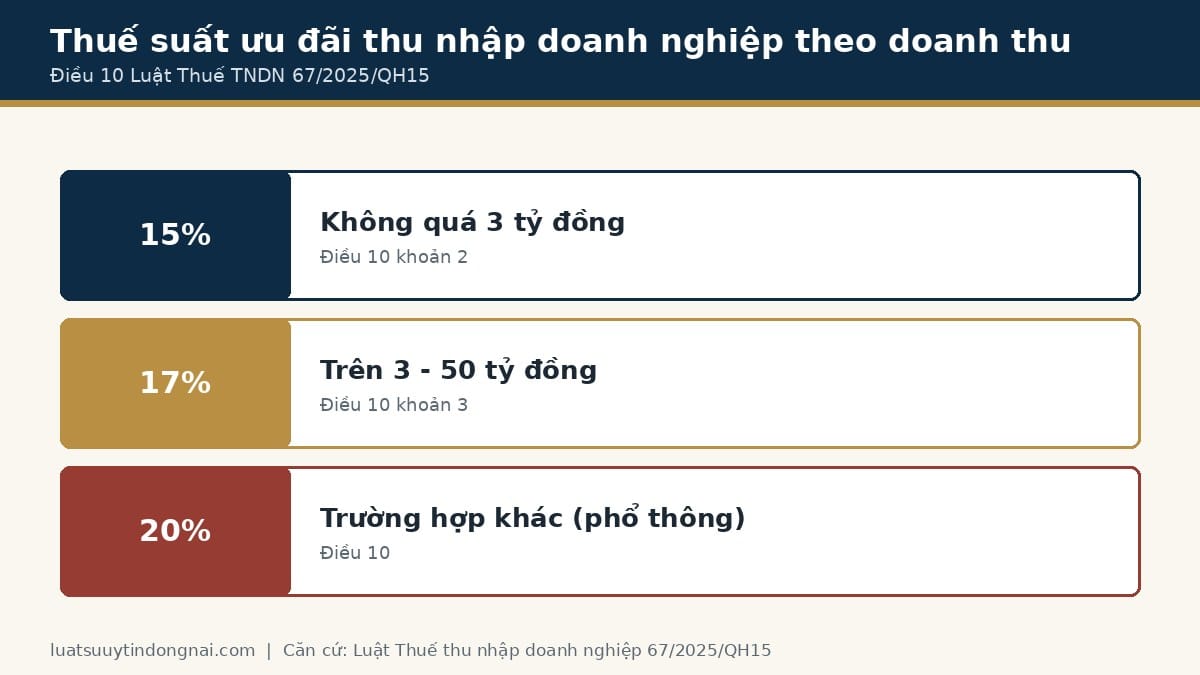
Theo Điều 10 khoản 2 và khoản 3 Luật 67/2025/QH15, mức thuế suất ưu đãi thu nhập doanh nghiệp áp dụng như sau:
| Tổng doanh thu năm | Thuế suất | Căn cứ |
|---|---|---|
| Không quá 3 tỷ đồng | 15% | Điều 10 khoản 2 |
| Trên 3 tỷ đồng đến không quá 50 tỷ đồng | 17% | Điều 10 khoản 3 |
| Trường hợp khác | 20% (thuế suất phổ thông) | Điều 10 |
Cách xác định cụ thể “tổng doanh thu năm” (ví dụ tính theo doanh thu năm trước liền kề hay doanh thu thực tế của năm tính thuế, và những khoản thu nào được tính vào doanh thu) chưa được trình bày đầy đủ trong phạm vi bài này. Doanh nghiệp nên nhờ kế toán hoặc luật sư xác định đúng cách tính trước khi kê khai thuế suất ưu đãi.
Điều kiện áp dụng thuế suất ưu đãi
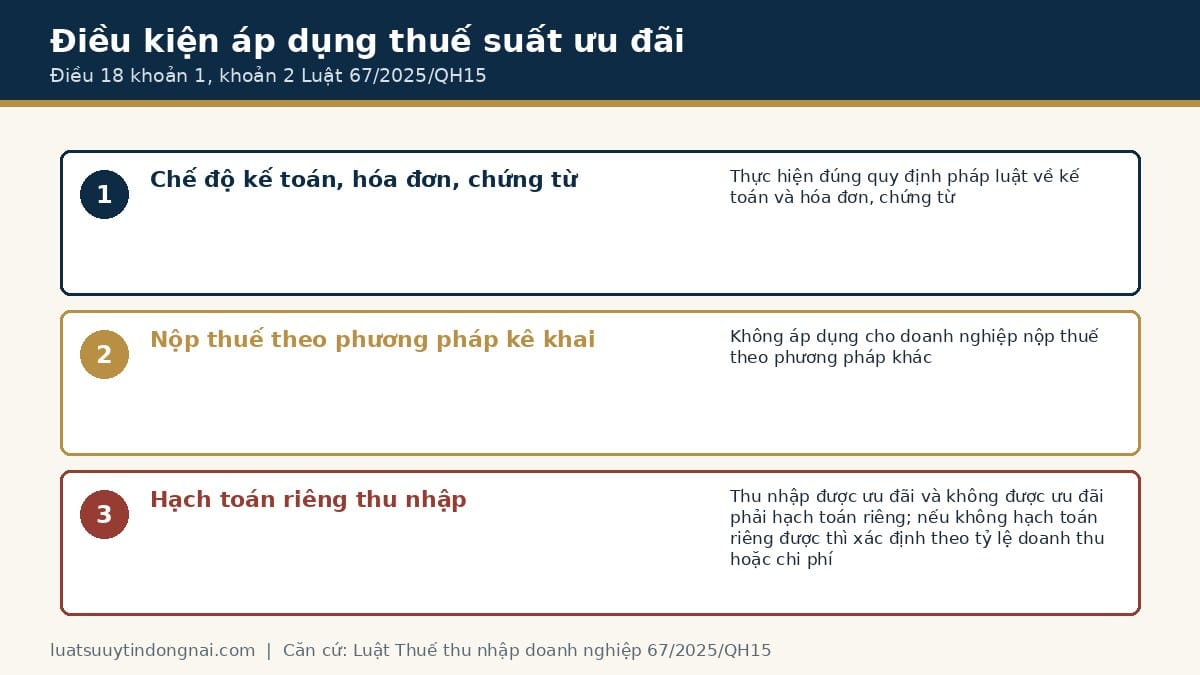
Theo Điều 18 khoản 1 và khoản 2 Luật 67/2025/QH15, doanh nghiệp muốn áp dụng thuế suất ưu đãi phải thực hiện đúng chế độ kế toán, hóa đơn, chứng từ theo quy định, và nộp thuế theo phương pháp kê khai. Doanh nghiệp có cả thu nhập được ưu đãi và thu nhập không được ưu đãi phải hạch toán riêng hai loại thu nhập này; nếu không hạch toán riêng được, thu nhập được ưu đãi được xác định theo tỷ lệ doanh thu hoặc chi phí tương ứng theo quy định.
Doanh nghiệp là công ty con, công ty liên kết có được ưu đãi không
Theo quy định của Luật 67/2025/QH15, mức thuế suất ưu đãi 15% và 17% không áp dụng đối với doanh nghiệp là công ty con hoặc có quan hệ liên kết với doanh nghiệp khác mà doanh nghiệp liên kết đó không tự đáp ứng điều kiện về doanh thu để hưởng thuế suất ưu đãi. Quy định này nhằm tránh tình trạng doanh nghiệp lớn chia tách thành nhiều pháp nhân nhỏ chỉ để hưởng thuế suất thấp.
Số khoản chính xác của quy định về công ty con, công ty liên kết, và cách xác định “quan hệ liên kết” theo pháp luật thuế hiện hành, chưa được trích dẫn đầy đủ trong phạm vi bài này. Doanh nghiệp có cổ đông hoặc thành viên góp vốn là doanh nghiệp khác nên nhờ luật sư rà soát trước khi áp dụng thuế suất ưu đãi.
Ưu đãi riêng cho dự án hỗ trợ doanh nghiệp nhỏ và vừa
Ngoài hai mức thuế suất theo doanh thu nêu trên, Điều 13 khoản 4 Luật 67/2025/QH15 quy định mức thuế suất ưu đãi 17% trong thời hạn 10 năm áp dụng cho thu nhập của doanh nghiệp từ thực hiện dự án đầu tư mới tại cơ sở kỹ thuật hỗ trợ doanh nghiệp nhỏ và vừa, cơ sở ươm tạo doanh nghiệp nhỏ và vừa, hoặc khu làm việc chung hỗ trợ doanh nghiệp nhỏ và vừa khởi nghiệp sáng tạo.
Một tình huống giả định
Giả định Công ty P tại Đồng Nai có tổng doanh thu năm 2026 là 2,5 tỷ đồng, thực hiện đầy đủ chế độ kế toán, hóa đơn, chứng từ và nộp thuế theo phương pháp kê khai. Nếu Công ty P không phải là công ty con của doanh nghiệp khác hoặc doanh nghiệp liên kết của Công ty P cũng tự đáp ứng điều kiện doanh thu, Công ty P có thể được áp dụng thuế suất ưu đãi 15% theo Điều 10 khoản 2, thay vì mức phổ thông 20%.
Rủi ro thường gặp
- Tự áp dụng thuế suất ưu đãi mà chưa xác định đúng cách tính tổng doanh thu năm. Có thể dẫn đến kê khai sai mức thuế suất.
- Bỏ qua quy định về công ty con, công ty liên kết. Doanh nghiệp có cổ đông là doanh nghiệp khác cần kiểm tra kỹ trước khi áp dụng ưu đãi.
- Không hạch toán riêng thu nhập được ưu đãi và không được ưu đãi. Vi phạm điều kiện tại Điều 18 Luật 67/2025/QH15.
- Nhầm lẫn giữa ưu đãi theo doanh thu (Điều 10) và ưu đãi theo dự án đầu tư (Điều 13). Hai loại ưu đãi có điều kiện và thời hạn áp dụng khác nhau.
- Không cập nhật mức thuế suất khi doanh thu vượt ngưỡng ưu đãi. Doanh nghiệp cần rà soát lại hằng năm khi doanh thu thay đổi.
Câu hỏi thường gặp
Doanh nghiệp doanh thu dưới 3 tỷ đồng có tự động được thuế suất 15% không?
Không tự động; doanh nghiệp còn phải đáp ứng điều kiện về kế toán, hóa đơn, chứng từ và không thuộc diện công ty con/liên kết bị loại trừ theo Điều 18 và quy định liên quan.
Doanh nghiệp mới thành lập có được áp dụng thuế suất ưu đãi ngay không?
Nội dung này chưa được xác minh đầy đủ trong phạm vi bài; doanh nghiệp mới thành lập nên nhờ luật sư hoặc kế toán xác định cách tính doanh thu áp dụng cho năm đầu hoạt động.
Thuế suất phổ thông hiện nay là bao nhiêu?
20%, theo Điều 10 Luật 67/2025/QH15, áp dụng cho doanh nghiệp không thuộc các trường hợp được hưởng thuế suất ưu đãi thu nhập doanh nghiệp theo doanh thu hoặc theo dự án đầu tư.
Ưu đãi 17% trong 10 năm cho dự án hỗ trợ doanh nghiệp nhỏ và vừa áp dụng cho ai?
Áp dụng cho thu nhập từ dự án đầu tư mới tại cơ sở kỹ thuật hỗ trợ, cơ sở ươm tạo hoặc khu làm việc chung hỗ trợ khởi nghiệp sáng tạo cho doanh nghiệp nhỏ và vừa, theo Điều 13 khoản 4.
Luật 67/2025/QH15 áp dụng từ kỳ tính thuế nào?
Từ kỳ tính thuế thu nhập doanh nghiệp năm 2025, dù Luật có hiệu lực thi hành từ 01/10/2025.
Khi nào nên nhờ luật sư
Nếu doanh nghiệp của bạn chưa chắc có đủ điều kiện áp dụng thuế suất ưu đãi thu nhập doanh nghiệp, hoặc có cổ đông là doanh nghiệp khác cần kiểm tra quy định về công ty liên kết, việc nhờ luật sư rà soát trước khi kê khai giúp tránh rủi ro bị truy thu hoặc xử phạt do áp dụng sai mức thuế suất.
Công ty Luật Chính Danh tại thành phố Đồng Nai, do Luật sư Giám đốc Phạm Văn Duẩn phụ trách, tư vấn rà soát điều kiện áp dụng thuế suất ưu đãi thu nhập doanh nghiệp, cơ cấu doanh nghiệp và các thủ tục doanh nghiệp liên quan. Địa chỉ: 8/4 Nguyễn Du, Khu phố Bình Thành, phường Trấn Biên, thành phố Đồng Nai. Điện thoại, Zalo: 0907 399 266.
Xem thêm bài mức lương tối thiểu vùng tại Đồng Nai, soạn điều lệ công ty hoặc trang tư vấn doanh nghiệp. Việc tư vấn không bảo đảm trước kết quả áp dụng cụ thể cho từng doanh nghiệp hoặc kết quả làm việc với cơ quan thuế.
Nguồn tham khảo: Điểm mới của Luật Thuế thu nhập doanh nghiệp 2025, LuatVietnam; Điều kiện áp dụng ưu đãi thuế thu nhập doanh nghiệp 2025, LuatVietnam. Bài viết mang tính tham khảo, không thay thế tư vấn pháp lý hoặc tư vấn thuế trực tiếp cho từng doanh nghiệp; một số nội dung chưa xác minh đầy đủ từ văn bản gốc đã được ghi chú rõ trong bài.